
Home › Leasevragen › Pseudo-eindheffing

Pseudo-eindheffing 2027: wat betekent het voor je wagenpark en autoregeling?

Yvo TremioYvo Tremio · Partner Altena Car Lease
Bijgewerkt op 16 november 2026 · 5 minuten lezen
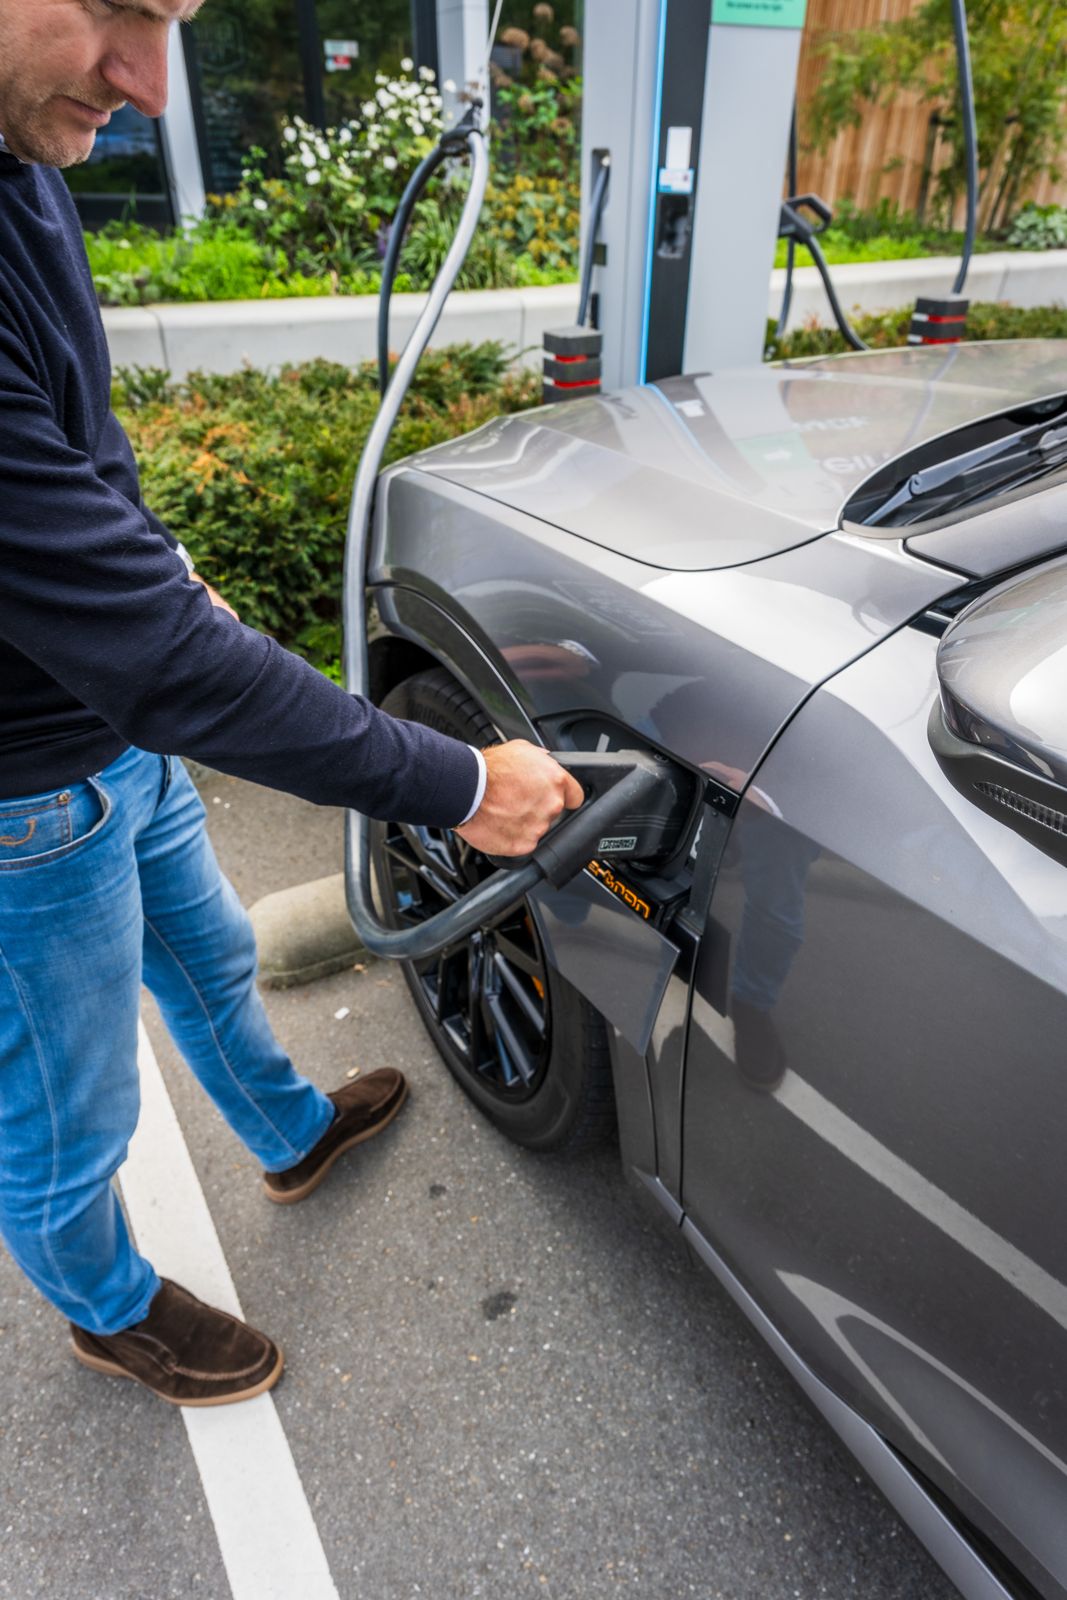
Elektrische leaseauto aan de laadpaal
Kort antwoord

Vanaf 1 januari 2027 betaalt de werkgever 12% van de cataloguswaarde per jaar voor elke auto van de zaak met CO2-uitstoot (benzine, diesel of hybride) die ook privé gebruikt mag worden. Woon-werkverkeer telt als privé. Voor auto’s die vóór 2027 al ter beschikking zijn gesteld, geldt overgangsrecht tot 17 september 2030. Verlenging tot 1 januari 2031 is aangenomen door de Tweede Kamer. De Eerste Kamer moet nog stemmen.

Dat de pseudo-eindheffing eraan komt, weet inmiddels bijna iedereen. Maar hoe vertaal je dat naar je eigen wagenpark en autoregeling? Daar lopen veel bedrijven nu tegenaan. Logisch ook, want lang niet alles is al uitgewerkt. In dit artikel nemen we je mee in wat we nu weten en waar je op moet letten.

Wat is de pseudo-eindheffing?

Het is een extra heffing voor de werkgever. Die komt bovenop de bijtelling die de medewerker al betaalt. De werkgever betaalt de heffing en mag die niet doorberekenen aan de medewerker.

De heffing is 12% van de cataloguswaarde per jaar. Bij een auto van € 45.000 is dat € 5.400 per jaar, ongeveer € 450 per maand.

Wat kost het jouw bedrijf?Doe de check

Voor welke auto’s geldt het?

Voor personenauto’s met CO2-uitstoot: benzine, diesel en ook (plug-in) hybride. Volledig elektrische auto’s en waterstofauto’s vallen erbuiten, net als bestelauto’s en vrachtwagens. Ook een ondernemer in de inkomstenbelasting die zelf een auto rijdt, betaalt de heffing niet. Let op: als DGA val je er wel onder. Je bent dan werknemer van je eigen BV.

Wat als mijn contracten al lopen?

Heb je de auto vóór 1 januari 2027 voor het eerst aan je medewerker ter beschikking gesteld? Dan geldt overgangsrecht tot 17 september 2030. Loopt het contract daarvoor af, dan betaal je voor die auto niets. Loopt het langer door, dan betaal je vanaf 17 september 2030. Die datum schuift naar 1 januari 2031. De Tweede Kamer heeft dit op 12 november 2026 aangenomen. De Eerste Kamer stemt naar verwachting in december.

Elke auto met CO2-uitstoot die je vanaf 2027 ter beschikking stelt, telt wel direct mee. Bestellen vóór 2027 is niet genoeg: het gaat om het moment van ter beschikking stellen.

Wat kun je nu al doen?

Begin bij je contracten. Welke auto loopt wanneer af en valt hij nog onder het overgangsrecht? Let daarbij goed op de leverdatum. Krijgt een medewerker een nieuwe benzine- of hybrideauto pas in januari 2027, dan betaal je gewoon de heffing. De besteldatum telt niet, het gaat om het moment dat de auto ter beschikking wordt gesteld.

Bij vervanging is elektrisch vaak de logische stap, want dan betaal je geen heffing. Maar het past niet altijd, bijvoorbeeld bij veel kilometers of als er getrokken moet worden. Dan kijken we samen wat wel werkt.

Wil je weten welke auto’s bij jou onder het overgangsrecht vallen? Vraag het Yvo direct →

Je autoregeling aanpassen

Met de heffing moet ook je autoregeling op de schop. In de praktijk is dat het lastigste deel. Dit zijn de vragen die we op dit moment het vaakst horen.

Wat doe je met poolauto’s? Wordt een poolauto echt alleen zakelijk gebruikt, dus ook niet voor woon-werk, dan valt hij buiten de heffing. Dat moet je wel kunnen aantonen. Leg het daarom vast in je regeling en houd een rittenregistratie bij.

Een auto doorgeven aan een collega kan gewoon. Blijft de auto binnen hetzelfde bedrijf, dan houd je het overgangsrecht. Neemt een medewerker de auto mee naar een nieuwe werkgever, dan vervalt het.

Ook vervangend vervoer verdient aandacht. Een fossiele auto die je maximaal 14 kalenderdagen per kalendermaand ter beschikking stelt, bijvoorbeeld als vervanger tijdens reparatie, valt er niet onder. Dit moet nog door de Eerste Kamer. Spreek daarom met je leasemaatschappij af dat je waar mogelijk een elektrische vervanger krijgt.

Misschien wel de belangrijkste vraag: wie heeft straks nog een auto van de zaak nodig en welke? Hoe eerder je dat helder hebt, hoe beter je medewerkers weten waar ze aan toe zijn.

Wil je hier samen naar kijken? We zetten je contracten op een rij en rekenen uit wat de heffing je gaat kosten. Daarna denken we graag mee over een regeling die bij je bedrijf past.

Wat levert het je op als je het nu regelt?Je weet wat het je bedrijf gaat kostenJe kiest per auto het juiste moment om over te stappenJe medewerkers weten waar ze aan toe zijn
Benieuwd hoe jouw wagenpark ervoor staat?Doe de wagenparkscan →

Veelgestelde vragen

Wie betaalt de pseudo-eindheffing?

De werkgever. Je mag de heffing niet doorberekenen aan de medewerker.

Telt woon-werkverkeer als privé?

Ja. Voor deze heffing telt woon-werkverkeer als privégebruik. Anders dan bij de bijtelling geldt er geen grens van 500 kilometer.

Is de regeling al definitief?

Ja. De pseudo-eindheffing staat in de wet en geldt vanaf 1 januari 2027. Er komen nog een paar aanpassingen, zoals een langer overgangsrecht. De Tweede Kamer heeft die op 12 november 2026 aangenomen. De Eerste Kamer stemt naar verwachting in december. Check je situatie met je accountant of bespreek het met ons.

Verlaagt een eigen bijdrage van de medewerker de heffing?

Nee. Bij de bijtelling gaat een eigen bijdrage eraf, bij de pseudo-eindheffing niet. De heffing blijft 12% van de cataloguswaarde.

Dit artikel is geen fiscaal advies. Regels en bedragen: stand november 2026. Je eigen situatie bespreek je het beste met je boekhouder.

Yvo Tremio
Geschreven doorYvo TremioPartner Altena Car Lease

Ruim 11 jaar ervaring in de leasewereld, opgedaan bij twee toonaangevende leasemaatschappijen. Hij weet precies waar je op moet letten.

Altena Car LeaseZakelijk leasen met een gezicht
Leasevragen › Pseudo-eindheffing

Pseudo-eindheffing 2027: wat betekent het voor je wagenpark en autoregeling?

Yvo TremioYvo Tremio · Partner
Bijgewerkt 3 november 2026 · 5 min
Elektrische leaseauto aan de laadpaal
Kort antwoord

Vanaf 1 januari 2027 betaalt de werkgever 12% van de cataloguswaarde per jaar voor elke auto van de zaak met CO2-uitstoot (benzine, diesel of hybride) die ook privé gebruikt mag worden. Woon-werkverkeer telt als privé. Voor auto’s die vóór 2027 al ter beschikking zijn gesteld, geldt overgangsrecht tot 17 september 2030. Verlenging tot 1 januari 2031 is aangenomen door de Tweede Kamer. De Eerste Kamer moet nog stemmen.

Dat de pseudo-eindheffing eraan komt, weet inmiddels bijna iedereen. Maar hoe vertaal je dat naar je eigen wagenpark en autoregeling? Daar lopen veel bedrijven nu tegenaan. Logisch ook, want lang niet alles is al uitgewerkt. In dit artikel nemen we je mee in wat we nu weten en waar je op moet letten.

Wat is de pseudo-eindheffing?

Het is een extra heffing voor de werkgever. Die komt bovenop de bijtelling die de medewerker al betaalt. De werkgever betaalt de heffing en mag die niet doorberekenen aan de medewerker.

De heffing is 12% van de cataloguswaarde per jaar. Bij een auto van € 45.000 is dat € 5.400 per jaar, ongeveer € 450 per maand.

Wat kost het jouw bedrijf?Doe de check

Voor welke auto’s geldt het?

Voor personenauto’s met CO2-uitstoot: benzine, diesel en ook (plug-in) hybride. Volledig elektrische auto’s en waterstofauto’s vallen erbuiten, net als bestelauto’s en vrachtwagens. Ook een ondernemer in de inkomstenbelasting die zelf een auto rijdt, betaalt de heffing niet. Let op: als DGA val je er wel onder. Je bent dan werknemer van je eigen BV.

Wat als mijn contracten al lopen?

Heb je de auto vóór 1 januari 2027 voor het eerst aan je medewerker ter beschikking gesteld? Dan geldt overgangsrecht tot 17 september 2030. Loopt het contract daarvoor af, dan betaal je voor die auto niets. Loopt het langer door, dan betaal je vanaf 17 september 2030. Die datum schuift naar 1 januari 2031. De Tweede Kamer heeft dit op 12 november 2026 aangenomen. De Eerste Kamer stemt naar verwachting in december.

Elke auto met CO2-uitstoot die je vanaf 2027 ter beschikking stelt, telt wel direct mee. Bestellen vóór 2027 is niet genoeg: het gaat om het moment van ter beschikking stellen.

Wat kun je nu al doen?

Begin bij je contracten. Welke auto loopt wanneer af en valt hij nog onder het overgangsrecht? Let daarbij goed op de leverdatum. Krijgt een medewerker een nieuwe benzine- of hybrideauto pas in januari 2027, dan betaal je gewoon de heffing. De besteldatum telt niet, het gaat om het moment dat de auto ter beschikking wordt gesteld.

Bij vervanging is elektrisch vaak de logische stap, want dan betaal je geen heffing. Maar het past niet altijd, bijvoorbeeld bij veel kilometers of als er getrokken moet worden. Dan kijken we samen wat wel werkt.

Wil je weten welke auto’s bij jou onder het overgangsrecht vallen? Vraag het Yvo direct →

Je autoregeling aanpassen

Met de heffing moet ook je autoregeling op de schop. In de praktijk is dat het lastigste deel. Dit zijn de vragen die we op dit moment het vaakst horen.

Wat doe je met poolauto’s? Wordt een poolauto echt alleen zakelijk gebruikt, dus ook niet voor woon-werk, dan valt hij buiten de heffing. Dat moet je wel kunnen aantonen. Leg het daarom vast in je regeling en houd een rittenregistratie bij.

Een auto doorgeven aan een collega kan gewoon. Blijft de auto binnen hetzelfde bedrijf, dan houd je het overgangsrecht. Neemt een medewerker de auto mee naar een nieuwe werkgever, dan vervalt het.

Ook vervangend vervoer verdient aandacht. Een fossiele auto die je maximaal 14 kalenderdagen per kalendermaand ter beschikking stelt, bijvoorbeeld als vervanger tijdens reparatie, valt er niet onder. Dit moet nog door de Eerste Kamer. Spreek daarom met je leasemaatschappij af dat je waar mogelijk een elektrische vervanger krijgt.

Misschien wel de belangrijkste vraag: wie heeft straks nog een auto van de zaak nodig en welke? Hoe eerder je dat helder hebt, hoe beter je medewerkers weten waar ze aan toe zijn.

Wil je hier samen naar kijken? We zetten je contracten op een rij en rekenen uit wat de heffing je gaat kosten. Daarna denken we graag mee over een regeling die bij je bedrijf past.

Wat levert het je op?Je weet wat het je bedrijf gaat kostenJe kiest per auto het juiste moment om over te stappenJe medewerkers weten waar ze aan toe zijn
Benieuwd hoe jouw wagenpark ervoor staat?Doe de wagenparkscan →

Veelgestelde vragen

Wie betaalt de pseudo-eindheffing?

De werkgever. Je mag de heffing niet doorberekenen aan de medewerker.

Telt woon-werkverkeer als privé?

Ja. Voor deze heffing telt woon-werkverkeer als privégebruik. Anders dan bij de bijtelling geldt er geen grens van 500 kilometer.

Is de regeling al definitief?

Ja. De pseudo-eindheffing staat in de wet en geldt vanaf 1 januari 2027. Er komen nog een paar aanpassingen, zoals een langer overgangsrecht. De Tweede Kamer heeft die op 12 november 2026 aangenomen. De Eerste Kamer stemt naar verwachting in december. Check je situatie met je accountant of bespreek het met ons.

Verlaagt een eigen bijdrage van de medewerker de heffing?

Nee. Bij de bijtelling gaat een eigen bijdrage eraf, bij de pseudo-eindheffing niet. De heffing blijft 12% van de cataloguswaarde.

Dit artikel is geen fiscaal advies. Regels en bedragen: stand november 2026. Je eigen situatie bespreek je het beste met je boekhouder.

Yvo Tremio
Geschreven doorYvo TremioPartner Altena Car Lease

Ruim 11 jaar ervaring in de leasewereld, opgedaan bij twee toonaangevende leasemaatschappijen. Hij weet precies waar je op moet letten.